Guía rápida de lectura
1
Escenarios relevantes
El primer bloque del informe suele mostrar una visión general de todos los escenarios probados. Aquí busco qué combinaciones de impactos son realmente plausibles para tu caso y descarto el resto como contexto. Esto evita que la conversación se llene de miedos poco probables o de esperanzas demasiado optimistas.
2
Curvas clave
Después paso a las curvas de evolución mensual. No me quedo solo con el punto final, sino que observo dónde cambian de pendiente, dónde empiezan a caer más rápido o dónde se estabilizan. Esos giros cuentan más sobre la dinámica real que cualquier cifra aislada.
Presión por categorías
El tercer paso es revisar cómo se comportan los gastos esenciales frente a los variables. Un informe bien construido muestra si la presión se concentra en una categoría concreta o si está repartida. Esto ayuda a identificar qué ajustes tienen más impacto y cuáles apenas mueven la aguja.
Advertencias finales
Por último, leo las advertencias legales y metodológicas con la misma atención que los gráficos. Ahí suele aparecer el recordatorio de que past performance doesn't guarantee future results y de que conviene buscar asesoramiento especializado antes de tomar decisiones que comprometan contratos, salud o patrimonio.
Cómo leo un informe sin engañarme
Cada vez que analizo un informe de simulación de estrés financiero doméstico, sigo una secuencia casi ritual. Primero, localizo los escenarios que más se parecen a tu realidad actual, no los extremos espectaculares. Un informe puede incluir múltiples combinaciones de impactos, pero si no se parecen a tu contexto, solo añaden ruido. Después, reviso las curvas de saldo y de margen de seguridad para ver si cuentan la misma historia o si hay una tensión oculta. A veces el saldo parece cómodo, pero el margen dedicado a gastos esenciales crece hasta niveles que dejan poco espacio para absorber sorpresas. Ahí es donde la simulación muestra su valor incómodo. No te dice qué hacer, pero sí te enseña que seguir igual implica moverte sobre un terreno cada vez más inestable. También leo con atención las notas de advertencia: recordatorios de que los datos pueden cambiar, de que conviene contrastar decisiones relevantes con profesionales cualificados y de que past performance doesn't guarantee future results. Sin estas advertencias, un informe podría generar una confianza excesiva o un miedo desproporcionado. Yo prefiero un equilibrio: suficiente crudeza para tomar en serio las señales, suficiente prudencia para no convertir la simulación en oráculo. Al final, el informe es una foto calculada de posibles tensiones, no un destino fijo.
Ejemplos visuales de informes que prefiero leer despacio y sin autoengaños
Comparativa de escenarios
En este gráfico de líneas se comparan distintos escenarios de estrés aplicados a la misma economía doméstica. Yo lo uso para ver de un vistazo qué combinación de impactos lleva antes a un terreno delicado y cuál mantiene un margen razonable durante más meses sin cambios drásticos.
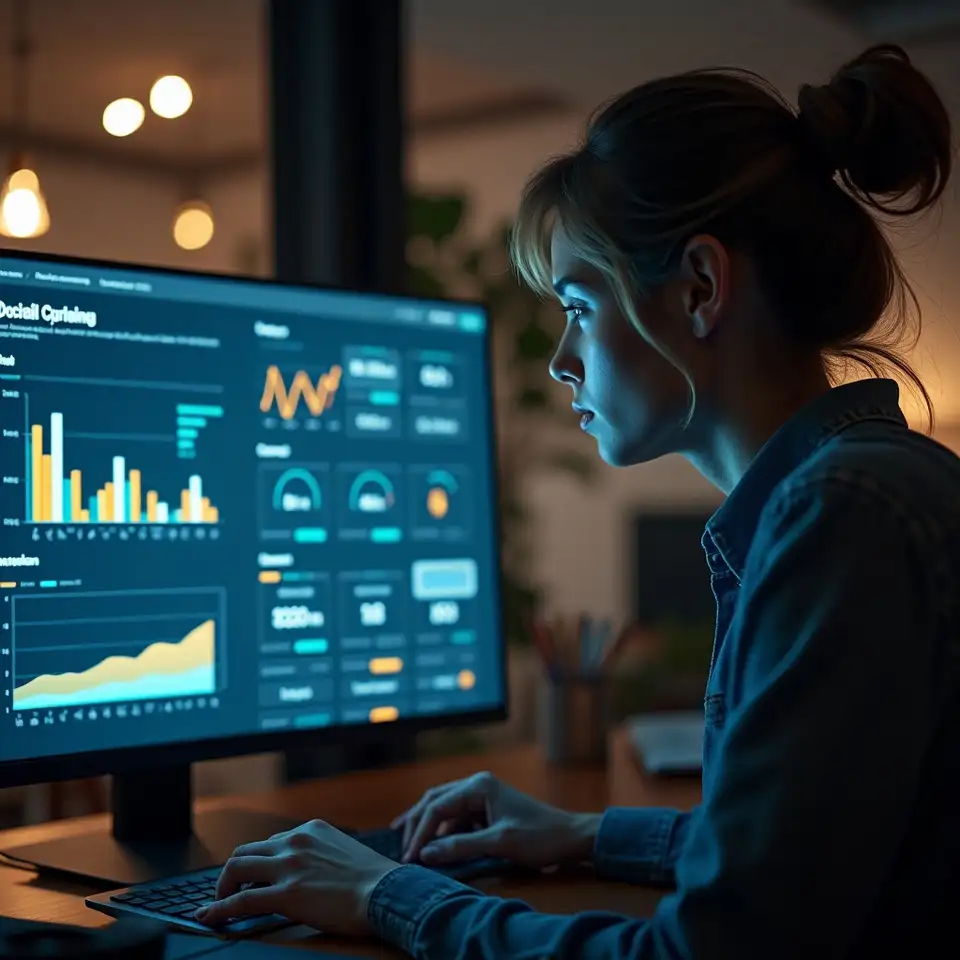
Resumen ejecutivo
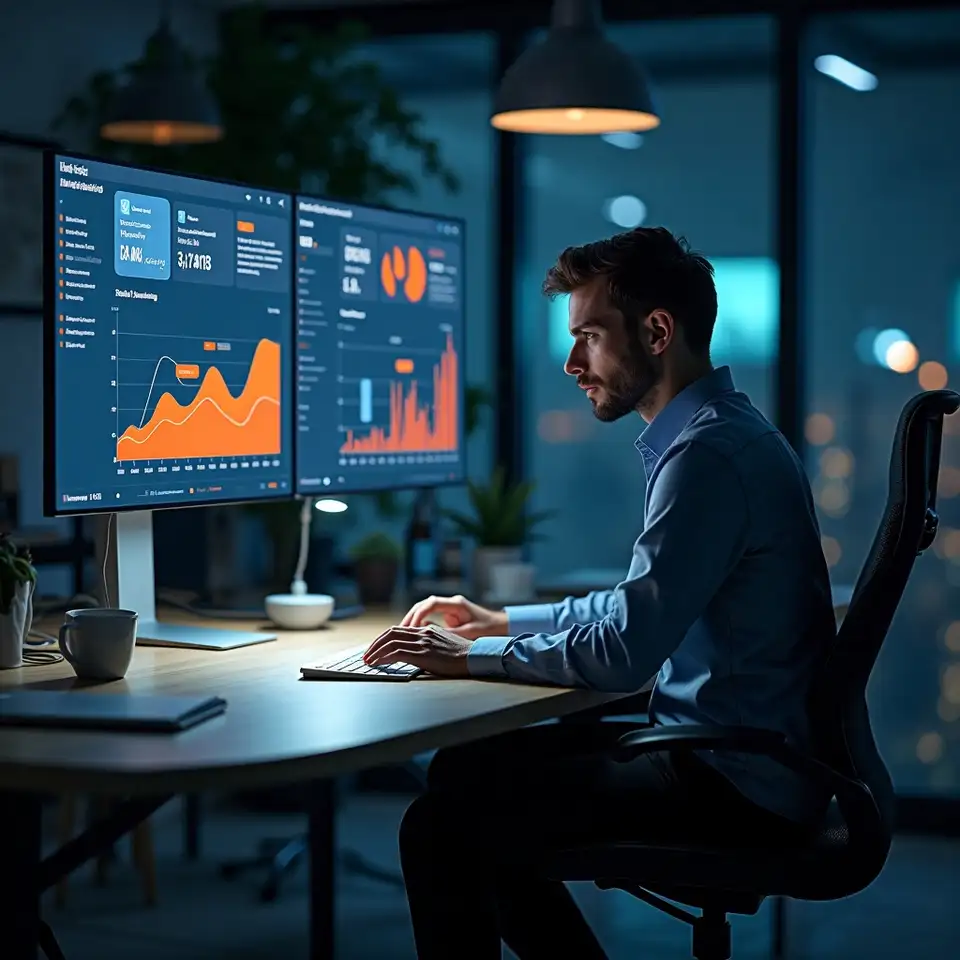
Este panel concentra indicadores clave como meses de margen, nivel de presión
sobre gastos esenciales y velocidad de agotamiento del ahorro. Es el punto de
entrada ideal cuando no quieres perderte en detalles pero sí necesitas una idea
clara de la tensión que soporta tu economía.
Desglose de gastos
Detalle de supuestos
Esta pantalla detalla los supuestos de cada escenario: duración, tipo de impacto
y combinaciones aplicadas. La reviso siempre para asegurarme de que nadie
interprete los resultados como más amplios o precisos de lo que realmente son.
Consumo de ahorro
En este gráfico de barras se ve cómo se va utilizando el ahorro mes a mes en cada escenario. Sirve para entender si el colchón actual se consume de golpe o de forma gradual, y en qué momento deja de ofrecer una protección significativa.
Cierre y advertencias
Esta vista recoge el cierre del informe, con un resumen de riesgos, notas de prudencia y recordatorios importantes: resultados may vary y past performance doesn't guarantee future results. Es la parte que evita convertir la simulación en promesa.
Por qué no basta con mirar los gráficos de pasada
1
Enfocar primero el tiempo disponible
Cuando recibes un informe con varias páginas de gráficos y tablas, es fácil perderse en detalles. Yo empiezo por identificar el indicador de tiempo crítico: en qué mes cada escenario empuja tu economía doméstica a una zona frágil. Esa cifra convierte una preocupación difusa en algo concreto que se puede discutir. Si el margen es corto, el informe lo muestra sin adornos, pero también señala qué decisiones podrían alargar ese plazo. No promete resultados, solo expone cómo reaccionan los números cuando cambias ciertas variables, recordando siempre que los resultados pueden variar según evolucionen tus ingresos y gastos reales.
2
Traducir gráficos a decisiones diarias
Muchos informes parecen diseñados para especialistas, no para personas que solo quieren entender si van a llegar a fin de mes con algo de margen. Por eso leo cada gráfico con una pregunta simple en mente: qué significa esto para las decisiones cotidianas de un hogar. Si una barra sube, traduzco ese aumento en implicaciones concretas, como mayor presión sobre el ahorro o más probabilidad de retrasos en pagos. Esta traducción de jerga técnica a lenguaje cotidiano ayuda a que todas las personas implicadas en las decisiones puedan participar sin sentirse fuera de juego.
3
Usar los datos como terreno común
Un informe de simulación de estrés financiero doméstico puede usarse como arma en una discusión o como base neutral para el diálogo. Yo apuesto por lo segundo. Los datos no toman partido, solo muestran tendencias. Cuando explico un informe, señalo qué parte es interpretación y qué parte es cálculo frío, para que nadie confunda opinión con número. Esto reduce tensiones, porque la conversación gira en torno a lo que muestran las curvas, no a quién tiene la razón por intuición.
4
Respetar los límites de la simulación
Cada informe incluye un apartado de límites que me tomo muy en serio. Ahí se detalla qué supuestos se han usado, qué no se ha simulado y qué tipo de cambios podrían dejar obsoletos los resultados. Yo leo esta sección con la misma atención que los gráficos, porque evita caer en la trampa de tratar la simulación como una predicción infalible. Insisto en una idea incómoda pero necesaria: los informes orientan, pero no sustituyen asesoramiento profesional ni decisiones contrastadas cuando hay dudas complejas.
Leer un informe que incomoda
Cuando un informe de simulación de estrés financiero doméstico te lanza gráficos en
rojo, el impulso natural es cerrar la pantalla. Yo prefiero quedarme, respirar hondo y
preguntar qué está diciendo realmente cada curva incómoda.
Si los informes de la plataforma te abruman, no eres la única persona. Ver curvas que caen, barras que crecen y alertas en rojo puede bloquear más que ayudar si nadie explica qué mirar primero. Yo también me he perdido ante paneles llenos de métricas, así que diseñé esta forma de lectura con una idea clara: separar ruido de señal. Empiezo por la pregunta incómoda que todos evitamos: en qué mes concreto se vuelve frágil tu economía doméstica bajo cada escenario de estrés. A partir de ahí, reviso cómo se comportan los márgenes de seguridad, no solo el saldo final. Los informes muestran qué ocurre si varios impactos se encadenan, cuánto tarda en agotarse el ahorro y qué gastos pesan más de lo que parece. No prometen soluciones, pero sí ofrecen un mapa honesto de presión financiera para que las conversaciones en casa se apoyen en datos verificables. Prefiero que un gráfico duela un poco y sea claro, a que un informe amable o confuso retrase decisiones necesarias hasta que la presión sea ya casi insoportable. Resultados may vary y conviene releer los supuestos antes de sacar conclusiones cerradas.
Y ahora qué hago con este informe
Un informe solo ayuda si alguien se atreve a mirarlo con calma y a hacer las preguntas incómodas que plantea.
Si has recibido un informe de simulación de estrés financiero doméstico y no sabes por dónde empezar, no pasa nada. A mí también me costó la primera vez que vi varias páginas de curvas cayendo y números en rojo. La clave está en hacer tres cosas: identificar el escenario que más se parece a tu situación, localizar el mes en el que la presión se vuelve seria y revisar las notas de límites para no sacar conclusiones exageradas. Con eso, ya tienes una base sólida para hablar en casa de ajustes posibles, sin dramatizar ni minimizar. Recuerda que los resultados pueden variar y que ninguna simulación sustituye una revisión detallada con profesionales cuando entran en juego decisiones de largo plazo.
Resolver dudas