Uso responsable

Límites claros

No trabajo con promesas ni con atajos. Cada simulación incluye advertencias claras sobre sus límites: los datos pueden cambiar, los supuestos pueden quedarse cortos o resultar conservadores, y la realidad siempre introduce matices inesperados. Por eso insisto en que los resultados se lean como un rango de posibles incomodidades, no como una predicción exacta de lo que va a ocurrir en tu cuenta.

Mano subrayando advertencias en documento
Documento legal con texto financiero

Sin atajos

La plataforma está pensada para mostrar tendencias, no para recomendar productos financieros concretos. Mi foco está en cómo se comporta el conjunto de tus finanzas domésticas ante distintos impactos, no en señalar qué instrumento elegir. Esto reduce conflictos de interés y mantiene la conversación en el terreno de los datos y las decisiones personales, no en la venta encubierta de soluciones prefabricadas.

Advertencias necesarias

Cada informe incluye recordatorios importantes: los resultados pueden variar, y las decisiones relevantes conviene contrastarlas con profesionales cualificados cuando haya dudas específicas sobre temas legales, fiscales o de salud. La simulación es una herramienta de análisis, no una autorización para asumir compromisos sin revisar sus condiciones con calma.

Cuidado adicional

Cuando los escenarios tocan temas sensibles, como gastos médicos, añado una nota explícita: consulta siempre con tu médico antes de tomar decisiones que afecten a tratamientos, medicación o bienestar físico. La plataforma no evalúa riesgos clínicos ni sustituye diagnósticos, solo estima el impacto económico de ciertos supuestos para que puedas planificar con mayor consciencia de los costes asociados.

Por qué someter tus finanzas domésticas a pruebas duras ahora y no cuando ya es tarde

Cuando pienso en estrés financiero doméstico, no imagino solo un mes complicado, sino una secuencia: un ingreso que baja, un gasto que sube y la sensación de ir siempre un paso por detrás. La plataforma nace precisamente de esa incomodidad. En lugar de esperar a que la realidad marque los tiempos, simulo distintos golpes posibles y veo cómo se encadenan en tu economía. El proceso es directo. Reúno la información básica del hogar, defino los escenarios que tienen sentido para tu contexto y dejo que el motor de cálculo proyecte la evolución mes a mes. No busco un número mágico que resuma todo, sino curvas que muestren tendencias: cuándo empiezan los retrasos, cómo se erosiona el ahorro, en qué punto los ajustes menores dejan de ser suficientes. Después reviso estos resultados con una pregunta incómoda en mente: si este escenario ocurriera, ¿llegarías a tiempo a reaccionar con los hábitos actuales? Muchas veces, la respuesta es no. Y precisamente ahí está el valor de la simulación. No ofrece soluciones automáticas ni promesas de mejora, pero sí una alerta temprana que permite hablar en casa de prioridades, renuncias y posibles cambios antes de que la presión sea insoportable. Todo ello con un principio claro: los datos orientan, pero la última palabra sigue siendo tuya.

Cómo se ven los resultados en pantalla

Imágenes de ejemplo que reflejan cómo traduzco los números de la simulación en gráficos legibles y resúmenes que cualquier persona en casa pueda discutir sin tecnicismos innecesarios.

Qué ganas al mirar tus finanzas bajo presión controlada

Si tus números aguantan solo mientras todo va bien, la simulación de estrés financiero doméstico sirve para enfrentar esa fragilidad con datos, no con suposiciones optimistas. Yo prefiero ver el escenario duro en pantalla antes de que llegue a la cuenta.

Detectar con tiempo dónde se rompe tu economía doméstica

Cuando simulo cómo reacciona una economía doméstica ante golpes repetidos, lo primero que busco son los puntos ciegos. Muchas familias creen que su situación es estable porque no hay deudas atrasadas ni avisos urgentes, pero los datos muestran otra cosa: márgenes de seguridad muy ajustados que se agotan rápido ante cualquier cambio. Con la simulación, puedo mostrarte en qué mes concreto empezarían los retrasos si se mantiene el mismo patrón de gasto, cuánto tiempo resistiría el ahorro y qué tipo de impacto resulta más peligroso. No se trata de asustar, sino de traducir intuiciones vagas en cifras visibles que permitan priorizar decisiones con menos autoengaño y más realismo compartido entre quienes toman decisiones en casa.

Ver antes el desgaste

Poner en orden impactos posibles y sus efectos acumulados

La plataforma organiza los datos en escenarios comparables: qué ocurre si se reduce un ingreso, si un gasto fijo aumenta o si se combinan ambos efectos durante un periodo concreto. Yo reviso esos escenarios para que no se conviertan en un laberinto de números y resalto solo los indicadores que realmente cambian la conversación en casa. Así puedes centrarte en preguntas prácticas, como cuántos meses de margen hay antes de tener que renegociar pagos, qué gasto variable pesa más de lo que parece o qué pequeños ajustes producen una diferencia notable en la resistencia general. Esta claridad no resuelve los problemas por sí sola, pero sí reduce la sensación de estar reaccionando siempre tarde y sin contexto numérico suficiente.

Comparar escenarios

Facilitar conversaciones difíciles con una base numérica común

Lo más difícil al hablar de dinero en casa suele ser separar opiniones de hechos. La simulación de estrés financiero doméstico aporta una base de datos que no toma partido por nadie. Si un escenario muestra que cierto gasto deja a la familia en zona delicada, lo señala sin suavizarlo. Yo presento estos resultados con el máximo cuidado, recordando siempre que no sustituyen el diálogo, pero sí lo encuadran en números verificables. Esto ayuda a bajar la tensión, porque la discusión ya no gira en torno a quién tiene razón, sino a qué muestran los datos y qué margen real queda para negociar. A partir de ahí, cada decisión sigue siendo personal, pero al menos se toma con una visión compartida de la situación.

Datos compartidos
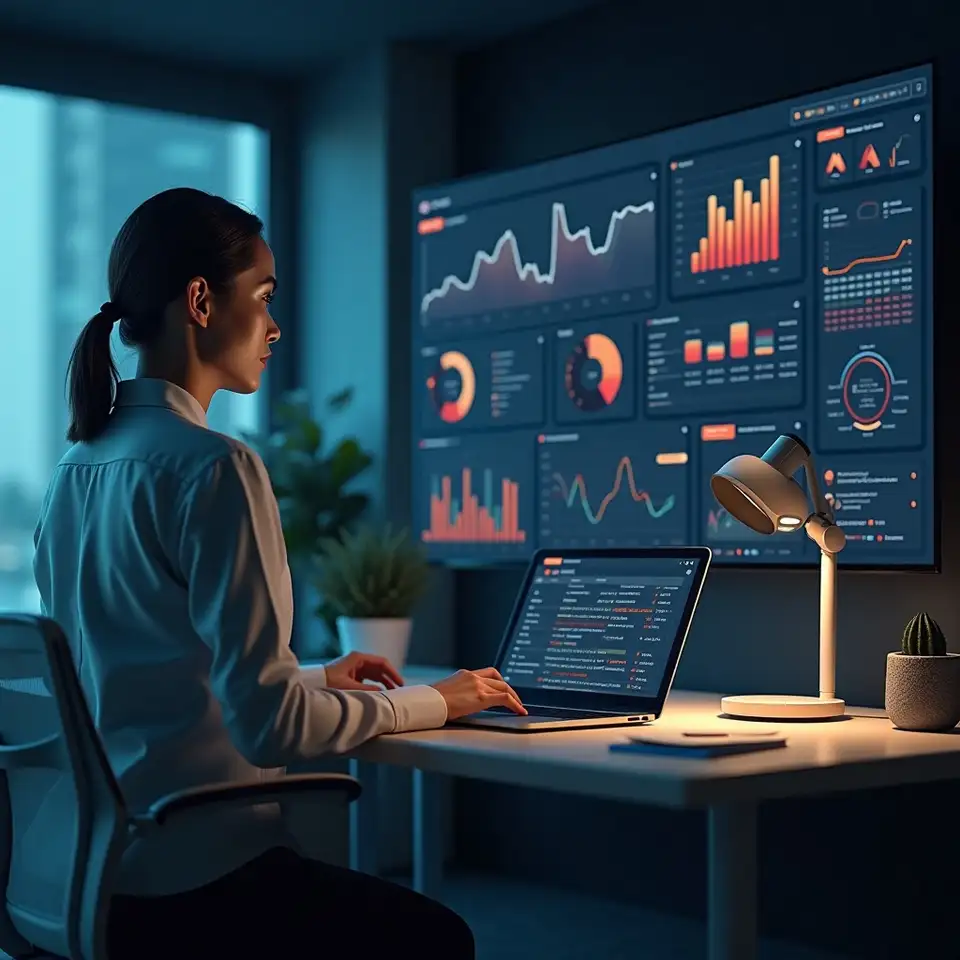
Panel con gráficos de simulación de estrés financiero doméstico

Por qué mirar tu economía doméstica como si fuera una prueba de resistencia extrema y qué revela esa incomodidad incómoda sobre tus decisiones financieras

Si a ti también te incomoda no saber cuánto aguantarían tus finanzas domésticas ante un golpe fuerte, estamos en el mismo punto de partida. Yo construyo simulaciones de estrés financiero para hogares que quieren ver, con números concretos, cómo se comportaría su economía ante varios impactos seguidos. No hablo de teoría abstracta, sino de escenarios medibles. La idea es sencilla: tomar tus datos básicos, aplicar choques definidos y observar en qué momento los márgenes de seguridad se agotan. A partir de ahí, la conversación cambia, porque ya no se discute si la situación es preocupante, sino cuánto y en qué plazos concretos.

Cuando una factura inesperada rompe el mes, no sirve de mucho mirar solo el saldo actual. Lo que importa es entender cómo se encadenan las decisiones siguientes: qué gasto se retrasa, qué recibo se fracciona y cuántos meses tarda en estabilizarse de nuevo la cuenta. Yo uso la simulación precisamente para trazar ese recorrido, paso a paso.

La plataforma no sustituye el juicio humano ni la conversación en casa, pero sí aporta un espejo incómodo: enseña qué ocurre si el paro se alarga, si sube un tipo de interés o si un gasto fijo crece sin que nadie lo note. Con esos números delante, discutir prioridades deja de ser una pelea vaga y se convierte en una negociación basada en datos.

Cómo trabajo

Datos iniciales

El punto de partida es siempre el mismo: entender qué ingresos entran de forma más o menos estable, qué gastos no se pueden recortar sin consecuencias serias y qué colchón existe para absorber impactos. No necesito un nivel de detalle extremo, pero sí suficiente para que las simulaciones no se basen en suposiciones vagas. A partir de ahí, clasifico la información en bloques que el sistema pueda usar de forma coherente.

Escenarios duros

Una vez que la base está clara, defino con cuidado los choques que se van a probar. Puede tratarse de una reducción temporal de ingresos, de un aumento sostenido en algún gasto fijo o de la combinación de varios factores en un periodo concreto. La clave está en que cada escenario sea plausible para tu realidad, no un ejercicio teórico distante que resulte tranquilizador pero poco útil cuando llegan los problemas.
Persona revisando simulaciones financieras
Notas manuscritas sobre escenarios financieros

Proyección temporal

Con los datos y los escenarios listos, dejo que el motor de cálculo proyecte la evolución mes a mes. No se trata solo de ver si el saldo final es positivo, sino de seguir la trayectoria: cuántos meses aguanta el ahorro, cuándo aparecen los primeros retrasos, qué gastos empiezan a presionar más de lo esperado. Esta visión dinámica es la que permite anticipar puntos de ruptura antes de que sean evidentes en el día a día.

Lectura crítica

El resultado no se entrega como un informe frío. Lo reviso para detectar señales clave y las traduzco en mensajes claros: aquí el margen se vuelve frágil, aquí un pequeño cambio tiene impacto grande, aquí sería prudente replantear compromisos. No ofrezco recetas cerradas, pero sí un mapa de tensión que sirve como base para conversaciones más sinceras y decisiones más conscientes dentro del hogar.

Uso cookies para que la plataforma de simulación de estrés financiero doméstico funcione de forma estable y para medir, de manera agregada, cómo se utiliza. Puedes aceptar, rechazar o ajustar tu elección en cualquier momento según el RGPD en España.